

SK hynix przeznaczy 100 bilionów wonów dla akcjonariuszy. Rekordowe zyski wystawiają strategię firmy na próbę.
Południowokoreański producent pamięci półprzewodnikowych SK hynix ogłosił rekordowe wyniki za trzeci kwartał 2026 roku oraz plan przekazania akcjonariuszom około 100 bilionów wonów w całym roku.
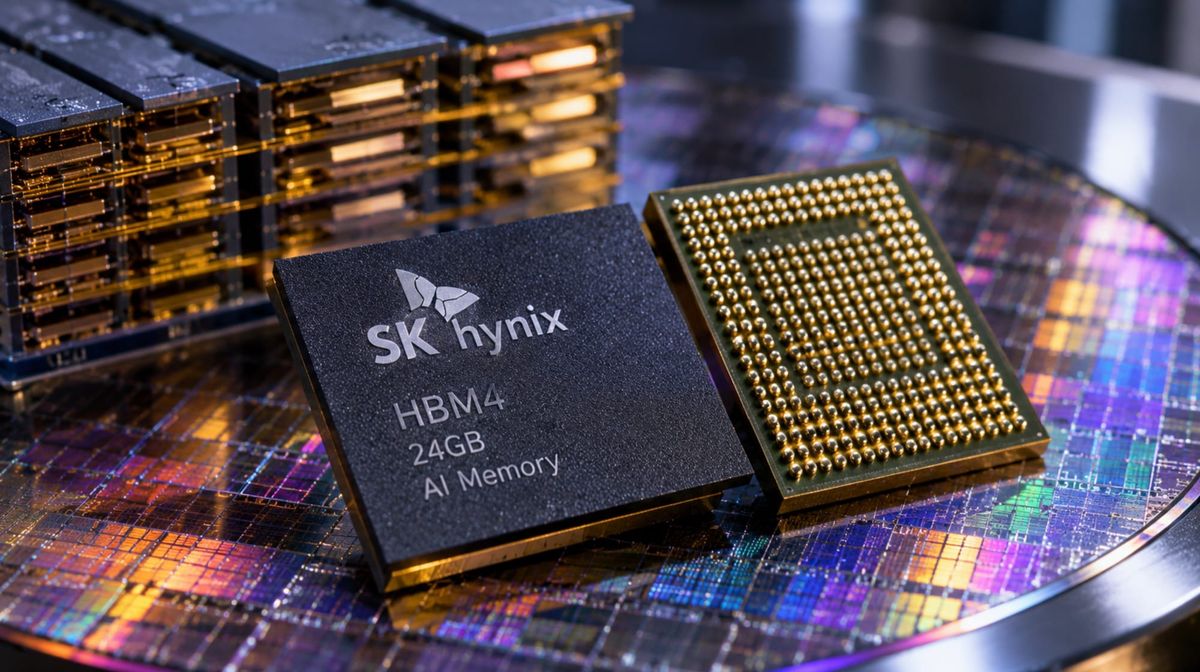
Południowokoreański producent pamięci półprzewodnikowych SK hynix ogłosił rekordowe wyniki za trzeci kwartał 2026 roku oraz plan przekazania akcjonariuszom około 100 bilionów wonów w całym roku. Spółka korzysta z wysokich cen pamięci i rosnącego zapotrzebowania na urządzenia wykorzystywane w sztucznej inteligencji. Jednocześnie przygotowuje kolejne inwestycje w rozbudowę produkcji. Dla inwestorów najważniejsze pozostaje pytanie, czy przedsiębiorstwo potrafi właściwie wykorzystać okres wyjątkowo wysokiej rentowności, zanim warunki na rynku ponownie się zmienią.
28 października 2026 roku SK hynix poinformował, że w trzecim kwartale osiągnął przychody w wysokości 104,6155 biliona wonów i zysk operacyjny wynoszący 83,3338 biliona wonów. Oznacza to marżę operacyjną na poziomie około 80 proc.
W porównaniu z poprzednim kwartałem przychody zwiększyły się o 32 proc., a zysk operacyjny o 38 proc. Zysk netto wyniósł 39,7756 biliona wonów, a więc był znacznie niższy od operacyjnego. Spółka zaznaczyła, że przedstawione dane mają charakter wstępny i mogą zostać skorygowane po zakończeniu badania sprawozdań.
Tak wysokie wyniki są następstwem wyjątkowo korzystnej sytuacji na rynku pamięci. Nie oznaczają jednak, że podobna rentowność będzie utrzymywać się przez kolejne lata.
Pamięci dla sztucznej inteligencji przynoszą wysokie marże
Jednym z najważniejszych źródeł wzrostu SK hynix jest zapotrzebowanie na pamięci HBM, czyli układy o bardzo dużej przepustowości, wykorzystywane w zaawansowanych systemach obliczeniowych.
Ich produkcja wymaga precyzyjnego łączenia kolejnych warstw półprzewodników, odpowiednich technologii odprowadzania ciepła oraz ścisłej współpracy z producentami procesorów. Wysoki stopień skomplikowania ogranicza liczbę przedsiębiorstw zdolnych szybko zwiększać dostawy.
W okresie dużego zapotrzebowania pozwala to producentom utrzymywać korzystne ceny. SK hynix należy do firm, które szczególnie mocno korzystają z tej sytuacji.
Historia rynku pamięci półprzewodnikowych nakazuje jednak zachować ostrożność. Jest to branża od dawna podlegająca silnym wahaniom koniunktury. Gdy popyt przewyższa możliwości produkcyjne, ceny i zyski szybko rosną. Kiedy kilku producentów niemal równocześnie uruchamia nowe fabryki, może pojawić się nadmiar podaży i gwałtowny spadek cen.
Z tego powodu rekordowa marża jednego kwartału nie powinna być traktowana jako trwała cecha przedsiębiorstwa.
Długoterminowe umowy mają ograniczyć niepewność
SK hynix poinformował o zawarciu porozumień z czternastoma dużymi odbiorcami, obejmujących ponad połowę planowanych zdolności produkcyjnych na lata 2027 i 2028.
Ceny mają być ustalane z uwzględnieniem warunków rynkowych, w uzgodnionych przedziałach. Takie rozwiązanie może zapewnić producentowi większą przewidywalność zamówień, a jednocześnie pozwolić korzystać ze zmian cen.
Umowy są szczególnie istotne w branży, w której budowa nowego zakładu wymaga wieloletnich przygotowań i znacznego kapitału. Przedsiębiorstwo musi podejmować decyzje inwestycyjne, zanim będzie znało rzeczywistą wielkość przyszłego popytu.
Nie należy jednak utożsamiać umów długoterminowych z bezwarunkową gwarancją zysku. Znaczenie mają minimalne ilości zamawianych produktów, warunki odbioru, możliwość zmiany cen oraz zasady postępowania w razie spadku zapotrzebowania.
Spółka nie ujawniła wszystkich szczegółów kontraktów, dlatego nie można na ich podstawie dokładnie przewidzieć przyszłej rentowności.
Nowe fabryki mogą wzmocnić przewagę albo zwiększyć ryzyko
SK hynix zapowiada dalszą rozbudowę produkcji pamięci HBM4, rozwój zakładu M15X oraz inwestycje w Yongin i innych ośrodkach.
Przedsięwzięcia te mogą zwiększyć zdolność spółki do zaspokajania rosnącego popytu oraz umocnić jej pozycję technologiczną. Wymagają jednak nakładów ponoszonych na długo przed rozpoczęciem sprzedaży nowych produktów.
Problem polega na tym, że przyszłe warunki rynkowe mogą znacznie różnić się od obecnych. Fabryka budowana w okresie wysokich cen będzie pracowała także wtedy, gdy konkurenci zwiększą produkcję, a odbiorcy zaczną ograniczać zamówienia.
W takich okolicznościach koszt utrzymania niewykorzystanych urządzeń może istotnie obciążać wyniki finansowe.
Dlatego o jakości strategii SK hynix nie przesądzi wielkość planowanych inwestycji, lecz ich opłacalność w całym okresie eksploatacji nowych zakładów.
Sto bilionów wonów dla właścicieli
Na tle rekordowych zysków szczególne znaczenie ma decyzja o przeznaczeniu około 100 bilionów wonów na wypłaty dla akcjonariuszy w 2026 roku.
Plan obejmuje co najmniej 30 bilionów wonów dywidend oraz ponad 60 bilionów wonów przeznaczonych na skup i umorzenie akcji. Część tych operacji została zapowiedziana lub wykonana wcześniej, dlatego poszczególnych komunikatów nie należy sumować tak, jakby dotyczyły odrębnych, nowych wydatków.
Spółka wskazała również na zamiar przekazania właścicielom znacznej części korzyści uzyskanych z inwestycji w japońską firmę Kioxia.
Istotne pozostaje rozróżnienie między skupem akcji przeznaczonych do umorzenia a zakupem papierów wykorzystywanych później do wynagradzania pracowników. W pierwszym przypadku zmniejsza się liczba akcji uczestniczących w podziale przyszłych zysków. W drugim nie musi dojść do takiego ograniczenia.
Wysokie wypłaty mogą być uzasadnione, jeżeli przedsiębiorstwo nie znajduje dostatecznie atrakcyjnych możliwości wykorzystania całej wypracowanej gotówki. Należy jednak pamiętać, że środki przekazane akcjonariuszom nie mogą równocześnie finansować nowych fabryk lub innych przedsięwzięć.
Dyscyplina kapitałowa ważniejsza od rekordów
SK hynix poinformował także o rezygnacji z dalszego rozważania giełdowego debiutu Solidigm. Wcześniej takie rozwiązanie mogło służyć pozyskaniu dodatkowego kapitału i ograniczeniu obciążeń związanych z finansowaniem rozwoju.
Zmiana planów wskazuje, że spółka inaczej ocenia obecnie swoje możliwości finansowe i dostępne rozwiązania. Nie przesądza jednak o przyszłej roli Solidigm w działalności grupy.
Dla inwestorów najważniejsze pozostaje rozróżnienie między zyskiem księgowym a gotówką rzeczywiście wypracowywaną przez przedsiębiorstwo. Na wyniki mogą wpływać zdarzenia jednorazowe, podczas gdy budowa fabryk wymaga regularnego ponoszenia bardzo dużych wydatków.
SK hynix dysponuje dziś silną pozycją finansową, ale nie oznacza to, że przyszłe inwestycje będą pozbawione ryzyka.
Jeżeli zapotrzebowanie na pamięci dla sztucznej inteligencji nadal będzie szybko rosło, a trudności techniczne ograniczą możliwości konkurentów, spółka może utrzymywać wysoką rentowność. Jeśli jednak rozbudowa produkcji doprowadzi do nadmiaru podaży, ceny i marże mogą ulec znacznemu obniżeniu.
Źródła
Komentarze ()