

Amazon zarabia rekordowo, ale wydaje jeszcze więcej
Amazon osiągnął w trzecim kwartale 2026 roku rekordową rentowność operacyjną, a przychody jego działalności chmurowej wzrosły o ponad 39 proc.
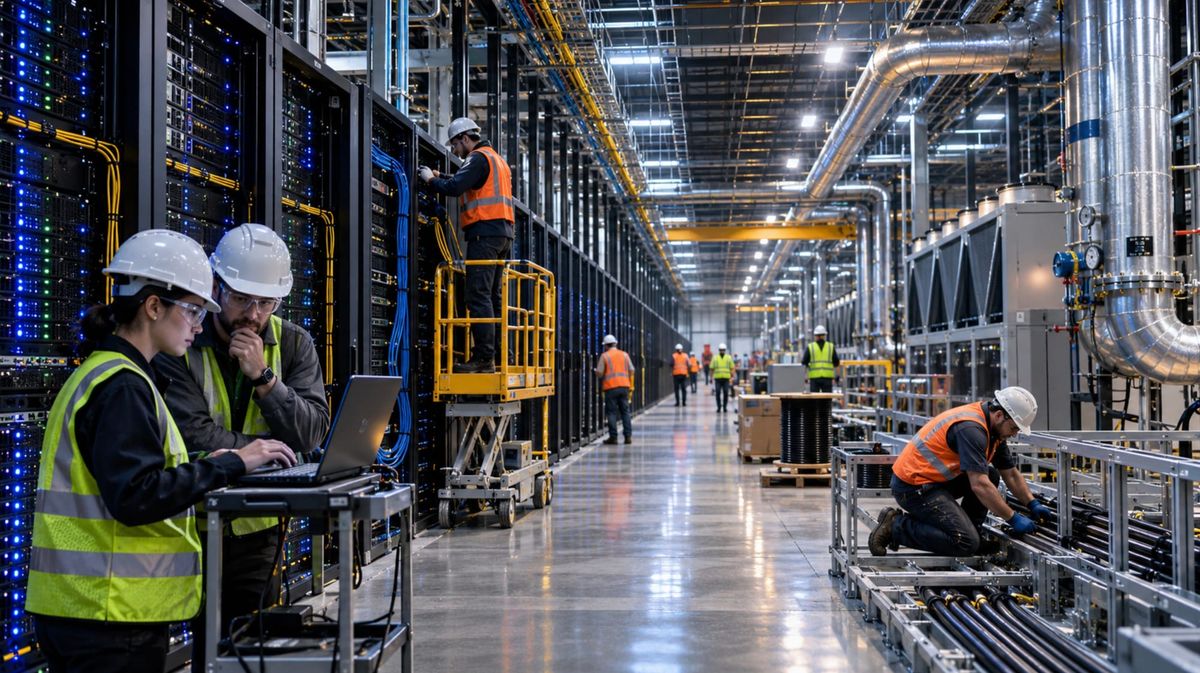
Amazon osiągnął w trzecim kwartale 2026 roku rekordową rentowność operacyjną, a przychody jego działalności chmurowej wzrosły o ponad 39 proc. Jednocześnie przedsiębiorstwo przeznacza ogromne środki na budowę centrów danych i zakup urządzeń wykorzystywanych w sztucznej inteligencji. W rezultacie, mimo rosnących zysków, wolne przepływy pieniężne spadły do minus 42,4 mld dolarów. Amazon dysponuje kapitałem pozwalającym finansować dalszy rozwój, lecz skala inwestycji stawia pytanie o ich przyszłą opłacalność.
29 października 2026 roku Amazon przedstawił wyniki za trzeci kwartał. Przychody grupy wzrosły o 12 proc., do 201,9 mld dolarów, natomiast zysk operacyjny zwiększył się z 17,4 mld do 28,1 mld dolarów. Marża operacyjna osiągnęła 13,9 proc., najwyższy poziom w historii przedsiębiorstwa.
Szczególnie dobre wyniki odnotował Amazon Web Services (AWS), zajmujący się świadczeniem usług chmurowych. Jego przychody wzrosły o 39,3 proc., do około 46 mld dolarów, a zysk operacyjny wyniósł 17,8 mld dolarów. AWS odpowiadał tym samym za około 63 proc. zysku operacyjnego całej grupy.
Wyniki potwierdzają rosnące zapotrzebowanie na usługi obliczeniowe. Pokazują również, jak ważną częścią działalności Amazona stała się infrastruktura informatyczna, wykorzystywana zarówno przez tradycyjne przedsiębiorstwa, jak i przez twórców systemów sztucznej inteligencji.
Dlaczego rosnącym zyskom towarzyszy ubytek gotówki?
Mimo rekordowych wyników operacyjnych Amazon wykazał ujemne wolne przepływy pieniężne. W ciągu ostatnich dwunastu miesięcy podstawowa działalność wygenerowała 168,3 mld dolarów gotówki, ale nakłady na rzeczowe aktywa trwałe, po uwzględnieniu określonych wpływów, wyniosły około 210,7 mld dolarów.
W rezultacie wolne przepływy pieniężne, obliczane według definicji stosowanej przez spółkę, wyniosły minus 42,4 mld dolarów, wobec dodatnich 14,8 mld dolarów rok wcześniej. Nie oznacza to, że Amazon przestał zarabiać. Przedsiębiorstwo osiąga wysokie dochody, lecz przeznacza na inwestycje więcej gotówki, niż uzyskuje z bieżącej działalności. Różnica wynika między innymi ze sposobu finansowania centrów danych. Zakup gruntów, budowa obiektów, przygotowanie instalacji energetycznych i chłodniczych oraz wyposażenie serwerowni w procesory wymagają poniesienia znacznych wydatków, zanim infrastruktura zacznie przynosić przychody.
W rachunku wyników koszt urządzeń jest następnie rozłożony na okres ich użytkowania poprzez amortyzację. Wydatek pieniężny następuje jednak znacznie wcześniej. Dlatego przedsiębiorstwo może jednocześnie wykazywać wysoki zysk i przeznaczać na rozwój więcej gotówki, niż obecnie wypracowuje. Sytuacja ta nie musi być niepokojąca, jeśli nowe inwestycje przyniosą w przyszłości odpowiednio wysokie dochody. Problem pojawi się wtedy, gdy zapotrzebowanie na usługi okaże się mniejsze od przewidywanego albo konkurencja wymusi obniżenie cen.
Centra danych stają się coraz bardziej kapitałochłonne
Amazon zapowiedział, że jego nakłady inwestycyjne w całym 2026 roku mogą osiągnąć około 220 mld dolarów. Tak ogromna suma jest związana przede wszystkim z rozbudową infrastruktury obliczeniowej. Nowoczesne centra danych wymagają nie tylko kosztownych procesorów, ale również niezawodnego zasilania, wydajnego chłodzenia i rozbudowanych sieci telekomunikacyjnych. Znaczne nakłady trzeba ponosić także na budowę i utrzymanie obiektów oraz zapewnienie dostępu do energii elektrycznej.
Dodatkowym zagrożeniem jest szybkie starzenie się urządzeń. Budynki i część instalacji mogą służyć przez dziesięciolecia, natomiast procesory tracą konkurencyjność znacznie wcześniej. Kolejne generacje sprzętu pozwalają często wykonywać te same obliczenia szybciej i przy niższym zużyciu energii. Oznacza to, że nawet sprawne technicznie urządzenia mogą wymagać wymiany, zanim przyniosą oczekiwany zwrot z inwestycji.
Zarząd Amazona przewiduje dalszy szybki rozwój AWS, a według przedstawionych prognoz przychody tej działalności mają rosnąć o ponad 40 proc. rocznie w latach 2027 i 2028. Nawet utrzymanie wysokiego tempa wzrostu sprzedaży nie gwarantuje, że kolejne centra danych będą równie rentowne jak już działające. Znaczenie będą miały stopień wykorzystania urządzeń, ceny usług oraz koszty ich eksploatacji.
Wielkość przedsiębiorstwa daje przewagę
Amazon znajduje się w korzystniejszej sytuacji niż młode przedsiębiorstwa specjalizujące się wyłącznie w udostępnianiu mocy obliczeniowej. Oprócz AWS prowadzi rozbudowaną działalność handlową, logistyczną, reklamową i subskrypcyjną. W trzecim kwartale segment północnoamerykański osiągnął 8,7 mld dolarów zysku operacyjnego, a działalność międzynarodowa przyniosła kolejne 1,6 mld dolarów.
Dochody uzyskiwane w różnych dziedzinach pozwalają finansować rozbudowę infrastruktury bez całkowitego uzależnienia przedsiębiorstwa od zewnętrznych pożyczkodawców i inwestorów. Amazon może również zawierać wieloletnie umowy z dostawcami urządzeń i podejmować inwestycje na skalę niedostępną wielu mniejszym konkurentom. Nie oznacza to jednak, że kapitał pochodzący z własnej działalności jest bezpłatny. Pieniądze przeznaczone na nowe centrum danych nie mogą równocześnie finansować innych przedsięwzięć ani zostać przekazane akcjonariuszom. Każda inwestycja powinna więc przynosić korzyści uzasadniające rezygnację z pozostałych możliwości wykorzystania środków. Dotyczy to również przedsiębiorstw, które dysponują ogromnymi zasobami finansowymi.
Więcej obliczeń nie musi oznaczać większych zysków
Amazon konkuruje na rynku usług chmurowych z Microsoftem, Google i przedsiębiorstwami wyspecjalizowanymi w infrastrukturze sztucznej inteligencji. Wszyscy najwięksi uczestnicy rynku przeznaczają obecnie znaczne środki na zwiększanie dostępnej mocy obliczeniowej.
Jeżeli zapotrzebowanie klientów będzie rosło równie szybko, nowe inwestycje mogą zapewnić wysokie przychody i korzystne marże. Istnieje jednak ryzyko, że producenci rozbudują infrastrukturę szybciej, niż zwiększy się popyt. W takiej sytuacji konkurencja może doprowadzić do spadku cen usług. Dla przedsiębiorstw wykorzystujących sztuczną inteligencję byłaby to korzystna zmiana, ponieważ obniżyłaby koszt prowadzenia badań, tworzenia oprogramowania i wykonywania wielu innych zadań.
Dla właścicieli centrów danych skutki mogłyby być mniej pomyślne. Urządzenia kupione po wysokich cenach nadal wymagałyby amortyzacji, energii i obsługi, podczas gdy przychody z ich wykorzystania mogłyby okazać się niższe od oczekiwań. Nie można również wykluczyć, że postęp w projektowaniu modeli sztucznej inteligencji zmniejszy ilość obliczeń potrzebnych do wykonywania poszczególnych zadań. Niższy koszt może zwiększać liczbę zastosowań technologii, lecz nie musi zapewniać obecnym dostawcom infrastruktury utrzymania wysokich marż.
Dlatego wzrost całego rynku i rentowność poszczególnych inwestycji należy traktować jako dwa odrębne zagadnienia.
O przyszłości Amazona zdecyduje zwrot z inwestycji
Wyniki trzeciego kwartału pokazują, że Amazon potrafi osiągać bardzo wysokie zyski z usług chmurowych. Nie przesądzają jednak, czy równie dochodowe okażą się centra danych budowane obecnie i planowane na następne lata.
Dla inwestorów istotne będzie przede wszystkim to, jak szybko nowa infrastruktura osiągnie odpowiedni stopień wykorzystania oraz czy przychody z jej eksploatacji wystarczą do pokrycia kosztów energii, utrzymania, amortyzacji i przyszłej wymiany urządzeń.
Warto również obserwować, czy wzrost nakładów będzie nadal wyprzedzał gotówkę wypracowywaną przez przedsiębiorstwo. Ujemne wolne przepływy pieniężne w okresie intensywnej rozbudowy nie muszą oznaczać problemów finansowych, lecz ich długotrwałe utrzymywanie się wymagałoby coraz większego zaangażowania kapitału.
Amazon ma wiele atutów pozwalających mu uczestniczyć w rozwoju sztucznej inteligencji: ogromną bazę klientów, doświadczenie w prowadzeniu infrastruktury obliczeniowej oraz dochody z innych rodzajów działalności. Żaden z tych atutów nie zapewnia jednak automatycznie powodzenia każdej nowej inwestycji.
Najważniejszą miarą sukcesu Amazona nie będzie zatem liczba wybudowanych centrów danych ani nawet tempo wzrostu przychodów AWS, lecz dochód, jaki przedsiębiorstwo uzyska z kapitału zaangażowanego w ich budowę. Rekordowe zyski pokazują wartość dotychczasowej działalności. O wartości obecnych inwestycji rozstrzygną dopiero przyszłe wyniki.
Źródła
https://www.wsj.com/tech/amazon-amzn-q3-earnings-report-2026-stock-a0b92f17
Komentarze ()