

Kto zapomniał o kierowcy? Europejski przemysł samochodowy w konfrontacji z Chinami.
Europejski przemysł samochodowy znalazł się w osobliwym położeniu. Przez dziesięciolecia wyznaczał światowe standardy techniczne, zdobywał uznanie milionów kierowców i budował marki, których wartość wykraczała daleko poza samą motoryzację.
Europejski przemysł samochodowy znalazł się w osobliwym położeniu. Przez dziesięciolecia wyznaczał światowe standardy techniczne, zdobywał uznanie milionów kierowców i budował marki, których wartość wykraczała daleko poza samą motoryzację. Dzisiaj coraz częściej przedstawiany jest jako przemysł zagrożony przez producentów z Chin, niezdolny do dotrzymania im kroku pod względem cen, technologii i szybkości wprowadzania nowych modeli. W dyskusjach o jego przyszłości powracają postulaty ochrony rynku, zwiększenia pomocy publicznej oraz złagodzenia niektórych przepisów. Znacznie rzadziej pada jednak pytanie, które powinno poprzedzać wszystkie pozostałe, dlaczego europejski konsument miałby wybrać samochód wyprodukowany w Europie?
Odpowiedź wydaje się oczywista, ale właśnie o tej oczywistości mogła zapomnieć część europejskich producentów. Samochód jest produktem, którego powodzenie zależy ostatecznie od dobrowolnej decyzji nabywcy. Można wyposażyć go w najnowocześniejszy napęd, imponujące systemy elektroniczne i rozwiązania odpowiadające najbardziej wymagającym normom środowiskowym. Jeżeli jednak jego cena przekracza możliwości finansowe klienta, a właściwości użytkowe nie odpowiadają jego potrzebom, techniczna doskonałość niewiele pomoże. Samochód pozostanie w salonie, a konsument poszuka innego.
W ostatnich latach w Europie doszło do niebezpiecznego zbliżenia polityki przemysłowej, regulacji środowiskowych i strategii wielkich koncernów samochodowych. Wspólnym celem stało się przyspieszenie elektryfikacji transportu, przy czym tempo tej przemiany miało wynikać w coraz większym stopniu z decyzji politycznych, a nie z rzeczywistych wyborów nabywców. Nie oznacza to, że samochody elektryczne były niepotrzebne ani że konsumenci nie chcieli ich kupować. Problem polegał na czymś znacznie poważniejszym, próbowano z góry określić, jaka technologia powinna zwyciężyć i kiedy należy zrezygnować z alternatywnych rozwiązań.
Na nieszczęście europejskich producentów pojawili się konkurenci, których nie dało się podporządkować tej samej logice ekonomicznej. Chińskie przedsiębiorstwa zaczęły oferować samochody coraz lepiej wyposażone, coraz bardziej dopracowane i tańsze od europejskich odpowiedników. Nie ograniczyły się przy tym do napędu elektrycznego. Wprowadziły również atrakcyjne hybrydy i samochody odpowiadające przyzwyczajeniom kierowców, którzy nie byli gotowi całkowicie zrezygnować z silnika spalinowego.
W ten sposób ujawnił się konflikt znacznie ważniejszy niż rywalizacja dwóch potęg przemysłowych. Jest to konflikt pomiędzy gospodarką, w której o powodzeniu produktu rozstrzyga konsument, a gospodarką, w której przedsiębiorca coraz większą część swojej uwagi musi poświęcać oczekiwaniom władzy.
Samochód zaprojektowany dla urzędnika
Przedsiębiorca działający w warunkach konkurencji nie może nakazać klientowi zakupu swojego produktu. Musi go przekonać, że oferowana korzyść jest większa od ceny, którą należy zapłacić. Dotyczy to zarówno najtańszego samochodu miejskiego, jak i luksusowej limuzyny. Nabywcy mogą mieć odmienne potrzeby, dochody i upodobania, ale wszystkich łączy jedna właściwość, to oni decydują, czy konkretna oferta jest dla nich korzystna.
Regulacje zmieniają ten mechanizm, jeżeli zaczynają wyznaczać nie tylko zasady bezpieczeństwa czy dopuszczalne oddziaływanie na otoczenie, ale również pożądany kierunek rozwoju całej branży. Wówczas producent otrzymuje dwa odmienne sygnały. Jeden pochodzi od konsumenta, który oczekuje określonych właściwości samochodu za możliwie rozsądną cenę. Drugi pochodzi od regulatora, który wymaga dostosowania produktu do przyjętych wcześniej celów politycznych. Nie zawsze można pogodzić te oczekiwania. Konsument może potrzebować niedrogiego samochodu benzynowego, którym bez trudności przejedzie kilkaset kilometrów. Urzędnik może uznać, że przyszłość należy do pojazdów elektrycznych i należy stworzyć warunki, w których produkcja tradycyjnych samochodów stanie się coraz mniej opłacalna. Producent staje wówczas przed wyborem, który nie wynika z technologicznych możliwości ani rzeczywistego zapotrzebowania, lecz z przepisów.
Europejska polityka motoryzacyjna od lat zmierzała w tym kierunku. Zaostrzano normy emisji, nakładano na producentów coraz bardziej wymagające cele dotyczące średniej emisji dwutlenku węgla, a przyszłość nowych samochodów z silnikami spalinowymi przedstawiano jako rozdział, który powinien zostać zamknięty. Koncerny odpowiedziały wielomiliardowymi inwestycjami w elektryfikację, nowe platformy konstrukcyjne, fabryki akumulatorów oraz przebudowę istniejących zakładów. Część tych inwestycji była gospodarczo uzasadniona. Napęd elektryczny posiada niezaprzeczalne zalety, a postęp technologiczny pozwala obniżać koszty akumulatorów i zwiększać możliwości pojazdów. Nie ma jednak żadnego powodu, aby zakładać, że wszystkie segmenty rynku powinny przechodzić tę przemianę w jednakowym tempie. Kierowca posiadający własny dom i instalację do ładowania samochodu znajduje się w zupełnie innej sytuacji niż mieszkaniec wielkiego osiedla, który nie ma dostępu do prywatnego miejsca parkingowego. Podobnie odmienne są potrzeby osoby dojeżdżającej kilkanaście kilometrów do pracy i przedstawiciela handlowego pokonującego codziennie kilkaset kilometrów.
Rynek pozwala takim różnicom współistnieć. Polityka przemysłowa próbuje je sprowadzić do jednego scenariusza. Nie trzeba przy tym zakładać, że europejscy producenci świadomie postanowili oszukać klientów. Wystarczy zauważyć, że system regulacyjny stworzył warunki, w których spełnienie wymagań administracyjnych mogło zyskiwać pierwszeństwo przed dostosowaniem oferty do rzeczywistego popytu. W dodatku największe koncerny nie pozostawały wyłącznie biernymi odbiorcami regulacji. Uczestniczyły w dyskusjach nad ich kształtem, a niektóre mogły dostrzegać w kosztownych wymaganiach również przeszkodę utrudniającą wejście na rynek mniejszym konkurentom.
Powstał układ, w którym regulator i wielki producent coraz częściej rozmawiali o przyszłości motoryzacji między sobą. Konsument nie został wprawdzie pozbawiony prawa wyboru, lecz zakres dostępnych mu możliwości zaczęto ograniczać zgodnie z przyjętym wcześniej planem.
Konsument nie odrzucił samochodu elektrycznego
W sporach o przyszłość motoryzacji często pojawia się fałszywa alternatywa. Jedni przedstawiają samochód elektryczny jako nieuchronny następny etap rozwoju techniki, inni uważają go za produkt sztucznie podtrzymywany przez dotacje i regulacje. Oba stanowiska pomijają podstawowy problem ekonomiczny, technologia nie ma wartości niezależnej od potrzeb, które pozwala zaspokoić, oraz kosztów, jakie trzeba ponieść.
Samochód elektryczny może być dla wielu kierowców rozwiązaniem znakomitym. Zapewnia cichą pracę, bardzo dobrą dynamikę, wysoką sprawność układu napędowego i możliwość wygodnego ładowania w domu. Dla innych jego zalety nie równoważą wyższej ceny zakupu, ograniczeń związanych z ładowaniem czy utrudnień podczas dalekich podróży. Nie ma w tym żadnej sprzeczności. Ten sam produkt może być doskonałym wyborem dla jednego nabywcy i całkowicie nieodpowiednim dla drugiego.
Dane rynkowe pokazują zresztą, że samochody elektryczne zdobywają coraz większą popularność. Według Europejskiego Stowarzyszenia Producentów Samochodów ACEA w pierwszych dziewięciu miesiącach 2026 roku pojazdy z napędem wyłącznie elektrycznym odpowiadały za 22,7 proc. rejestracji nowych samochodów osobowych w Unii Europejskiej, wobec 16,1 proc. rok wcześniej. Największą popularnością cieszyły się jednak hybrydy, których udział wynosił 36,3 proc. Dane te nie świadczą o odrzuceniu elektryfikacji. Pokazują raczej, że konsumenci dokonują wyborów pomiędzy różnymi rozwiązaniami, uwzględniając ich zalety, ograniczenia i ceny. Trzeba również pamiętać, że struktura sprzedaży jest częściowo wynikiem dotacji, ulg podatkowych i norm emisyjnych. Nie można zatem utożsamiać udziałów rynkowych z preferencjami, jakie ujawniłyby się przy całkowicie neutralnych warunkach konkurencji.
Szczególnie wymowne są informacje o cenach. Międzynarodowa Agencja Energetyczna podała w raporcie Global EV Outlook 2026, że w 2025 roku mniej niż jedna dziesiąta dostępnych w Europie modeli elektrycznych kosztowała poniżej 30 tys. euro. Tymczasem mediana ceny, jaką uczestnicy przywoływanego badania byli gotowi zapłacić za taki samochód, wynosiła około 20 tys. euro. Różnica jest ogromna. Nie można z niej oczywiście wyprowadzać wniosku, że wszystkie pozostałe samochody były zbyt drogie. Na rynku istnieją klienci gotowi zapłacić znacznie więcej, a samochody luksusowe od zawsze znajdowały nabywców. Wskazuje ona jednak na poważny problem z dostępnością cenową pojazdów elektrycznych, szczególnie wśród osób poszukujących stosunkowo niedrogiego środka transportu.
Przemysł motoryzacyjny przez dziesięciolecia rozwijał się dzięki temu, że coraz większa liczba konsumentów mogła pozwolić sobie na zakup samochodu. Postęp techniczny, organizacja produkcji i konkurencja sprawiały, że rozwiązania dostępne wcześniej wyłącznie dla zamożnych stopniowo trafiały do znacznie szerszej grupy odbiorców. Tymczasem w Europie pojawiło się niebezpieczeństwo odwrócenia tej zależności, samochody stawały się coraz bardziej zaawansowane, ale dla części konsumentów również coraz trudniej dostępne. W takiej sytuacji nie należy pytać, dlaczego nabywcy nie nadążają za postępem. Należy zapytać, dlaczego producenci nie potrafili dostarczyć im korzyści wynikających z tego postępu po cenie, którą byliby gotowi zaakceptować.
Chińczycy nie musieli wychowywać europejskiego klienta
Chińscy producenci samochodów wchodzili na europejski rynek z istotnymi ograniczeniami. Nie dysponowali tak silnymi markami jak Volkswagen, Mercedes-Benz, BMW czy Renault. Musieli zdobywać zaufanie kierowców przyzwyczajonych do europejskich i japońskich samochodów, budować sieci sprzedaży oraz przekonywać klientów do jakości, trwałości i niezawodności swoich produktów.
Nie mogli więc opierać się wyłącznie na reputacji. Musieli przedstawić ofertę, która dawała nabywcy wyraźny powód do zainteresowania się nieznaną wcześniej marką. Takim powodem mogła być cena, ale również wyposażenie, komfort, stylistyka, osiągi czy długość gwarancji. Coraz częściej chińskie samochody przestawały wyglądać jak tańsze odpowiedniki europejskich konstrukcji, a zaczynały stanowić dla nich pełnoprawną alternatywę. Co równie ważne, producenci z Chin nie ograniczali swojej oferty do pojazdów całkowicie elektrycznych. Rozwijali również hybrydy, dostrzegając potrzeby kierowców, którzy chcieli ograniczyć zużycie paliwa, ale nie zamierzali rezygnować z możliwości szybkiego tankowania.
Wyniki sprzedaży potwierdzają, że strategia ta przynosi efekty. Według danych JATO Dynamics we wrześniu 2026 roku marki należące do chińskich właścicieli odnotowały w Europie ponad 72 tys. rejestracji, o 76 proc. więcej niż rok wcześniej. Rosła sprzedaż między innymi BYD, MG i XPeng. Jednocześnie trzeba pamiętać, że statystyki marek z chińskim kapitałem obejmują również przedsiębiorstwa o europejskich korzeniach, a ich wyniki nie są tożsame ze sprzedażą samochodów produkowanych w Chinach.
Nie oznacza to, że chińscy producenci odkryli jakiś nieznany Europejczykom sekret przedsiębiorczości. Przeciwnie, wykorzystują zasady, na których europejski przemysł samochodowy zbudował swoją wcześniejszą potęgę. Oferują klientom określone korzyści i starają się pobierać za nie cenę niższą od konkurencji. Jeżeli istniejące rozwiązania nie przynoszą oczekiwanych wyników, zmieniają konstrukcje, wyposażenie, organizację produkcji i politykę cenową.
Chiński rynek samochodowy jest przy tym niezwykle konkurencyjny. Producenci prowadzą intensywną walkę cenową, która ogranicza ich marże i zmusza do nieustannego poszukiwania oszczędności. Przedsiębiorstwa niezdolne do dotrzymania kroku konkurentom znajdują się pod coraz większą presją, nawet jeżeli wcześniej zdobyły znaczące udziały w rynku. Nie ma potrzeby idealizowania tego zjawiska. Chiński przemysł samochodowy korzystał z szerokiego wsparcia państwa, preferencyjnego finansowania i rozmaitych instrumentów polityki przemysłowej. Dotacje mogą podtrzymywać przedsiębiorstwa, które bez pomocy publicznej nie byłyby rentowne, a nadmierne inwestycje mogą prowadzić do powstawania zdolności produkcyjnych przekraczających rzeczywiste zapotrzebowanie.
Nie sposób więc przedstawiać Chin jako przykładu gospodarki wolnej od politycznych ingerencji. Jest to raczej przykład systemu, w którym rozległa interwencja państwa współistnieje z wyjątkowo ostrą konkurencją pomiędzy przedsiębiorstwami. Ta sprzeczność ma jednak znaczenie dla europejskiej debaty. Pokazuje bowiem, że nawet przedsiębiorstwa korzystające z publicznego wsparcia nie mogą bez końca ignorować potrzeb nabywców, jeżeli konkurenci potrafią zaoferować im więcej za mniej. Dotacje mogą ułatwić wejście na rynek, sfinansować rozwój technologii albo przez pewien czas podtrzymywać straty. Nie gwarantują jednak trwałego uznania konsumentów. O tym, czy producent będzie w stanie utrzymać się bez nieustannego dopływu zewnętrznego finansowania, musi ostatecznie rozstrzygnąć zdolność do wytwarzania produktów, za które klienci zechcą dobrowolnie płacić.
Czy produkcja w Europie naprawdę musi być droższa?
Jednym z najczęściej przywoływanych wyjaśnień chińskiej przewagi są niższe koszty produkcji. W tym rozumowaniu istnieje istotna część prawdy, ale wymaga ona dokładniejszego rozpatrzenia. Międzynarodowa Agencja Energetyczna oszacowała w opracowaniu "What Next for the Global Car Industry", że bezpośrednie koszty produkcji małego samochodu typu SUV były w Chinach o ponad 30 proc. niższe niż w gospodarkach wysoko rozwiniętych. Co ciekawe, przewaga ta dotyczyła zarówno samochodów elektrycznych, jak i spalinowych. Nie można jej zatem wyjaśniać wyłącznie dostępem do tanich akumulatorów. Jeszcze ważniejsze jest ustalenie przyczyn tej różnicy. Niższe wynagrodzenia i ceny energii mają znaczenie, lecz nie stanowią całego wyjaśnienia. Dużą rolę odgrywają skala produkcji, pionowa integracja przedsiębiorstw, organizacja dostaw, automatyzacja oraz sprawność procesów przemysłowych. W przypadku samochodów elektrycznych dochodzą do tego niższe koszty produkcji ogniw i rozbudowany przemysł wytwarzający materiały oraz komponenty potrzebne do ich budowy.
Wynika z tego wniosek, który powinien zainteresować europejskich producentów znacznie bardziej niż kolejne programy pomocy publicznej. Jeżeli znaczna część przewagi kosztowej wynika z organizacji produkcji, nie jest ona dana raz na zawsze. Europejskie przedsiębiorstwa mają dostęp do znakomitych inżynierów, zaawansowanej automatyki, rozwiniętej infrastruktury przemysłowej i wieloletniego doświadczenia w wytwarzaniu skomplikowanych produktów. Nie istnieje żadne prawo ekonomiczne nakazujące, aby każda godzina pracy europejskiej fabryki musiała przynosić mniejszą wartość niż godzina pracy fabryki chińskiej. Nie oznacza to, że obecne różnice kosztów są pozorne. Są rzeczywiste, a ich usunięcie wymaga czasu, kapitału i właściwych decyzji inwestycyjnych. Nie wszystkie można też zlikwidować. Europa ponosi wyższe koszty niektórych surowców, energii, finansowania i obowiązków administracyjnych. Ponadto próba odtworzenia całego chińskiego zaplecza produkcyjnego w każdym europejskim kraju byłaby przedsięwzięciem kosztownym i często nieuzasadnionym.
Nie ma jednak powodu, aby utożsamiać konkurencyjność europejskiego samochodu z koniecznością wyprodukowania wszystkich jego części w Europie. Przedsiębiorstwo powinno poszukiwać najlepszej dostępnej kombinacji własnej produkcji, zakupów komponentów i współpracy z dostawcami. Jeżeli sprowadzenie określonego podzespołu z zagranicy pozwala obniżyć koszt samochodu bez pogorszenia jego jakości, może to być korzyścią zarówno dla producenta, jak i nabywcy. Wielkość przedsiębiorstwa nie jest zresztą wartością samą w sobie. Ogromna fabryka, produkująca samochody, których nikt nie chce kupować po cenie pokrywającej koszty, nie stanowi świadectwa gospodarczego sukcesu. To samo dotyczy najbardziej zaawansowanej automatyzacji, jeżeli jej wdrożenie pochłania więcej zasobów, niż pozwala zaoszczędzić.
Prawdziwa przewaga konkurencyjna nie polega na zdolności do wydawania coraz większych sum na nowoczesne technologie. Polega na umiejętności wykorzystania ograniczonych zasobów w taki sposób, aby końcowy produkt przedstawiał dla klienta możliwie największą wartość. Europa nie musi więc produkować samochodów drożej niż Chiny w każdym segmencie i w każdych warunkach. Musi jednak uczciwie rozpoznać źródła obecnych różnic, zamiast traktować je jako nieodwracalny skutek geografii lub jako problem, który można rozwiązać wyłącznie dotacjami.
Cła nie zastąpią konkurencyjności
Wobec rosnącej obecności chińskich samochodów na europejskim rynku instytucje unijne sięgnęły po środki ochrony handlowej. Po przeprowadzeniu postępowania dotyczącego subsydiowania producentów z Chin Komisja Europejska nałożyła dodatkowe cła wyrównawcze na import samochodów elektrycznych. W 2024 roku ich stawki ustalono między innymi na 17 proc. dla BYD, 18,8 proc. dla Geely i 35,3 proc. dla SAIC, ponad zwykłe należności celne. Nie sposób pominąć argumentów zwolenników tego rozwiązania. Jeżeli zagraniczny producent korzysta z publicznych dotacji pozwalających mu oferować samochody poniżej kosztów, europejscy konkurenci mogą zostać postawieni w trudnej sytuacji. Państwo chińskie rzeczywiście odegrało znaczącą rolę w rozwoju tamtejszego przemysłu motoryzacyjnego, a jego wsparcie wpływa na warunki międzynarodowej konkurencji.
Z tego nie wynika jednak automatycznie, że cła są dobrym sposobem odbudowy europejskiej konkurencyjności. Ich bezpośrednim skutkiem może być podniesienie cen samochodów sprowadzanych z Chin, ograniczenie wyboru nabywców oraz osłabienie presji na europejskich producentów. Cło nie obniża kosztów wytwarzania niemieckiego, francuskiego czy włoskiego samochodu. Nie poprawia jego jakości, nie zwiększa zasięgu i nie sprawia, że staje się bardziej użyteczny dla kierowcy. Może natomiast ułatwić sprzedaż produktu, który w warunkach silniejszej konkurencji miałby trudności ze znalezieniem nabywców.
W tym miejscu należy oddzielić interes europejskiego producenta od interesu europejskiego konsumenta. Pierwszy może odnosić korzyści z ograniczenia konkurencji, drugi natomiast może ponosić koszty takiej ochrony. Nie istnieje żadna zasada, zgodnie z którą utrzymanie obecnej struktury produkcji w Europie musi być korzystniejsze dla jej mieszkańców niż możliwość nabywania tańszych lub lepszych samochodów. Ochrona miejsc pracy stanowi poważny argument polityczny i społeczny, szczególnie w regionach silnie uzależnionych od przemysłu motoryzacyjnego. Trzeba jednak pamiętać, że zatrudnienie jest rezultatem działalności gospodarczej, a nie jej ostatecznym celem. Utrzymywanie produkcji, której wartość dla nabywców nie wystarcza do pokrycia ponoszonych kosztów, wymaga przenoszenia zasobów z innych zastosowań. Rachunek za taką politykę rozkłada się na konsumentów, podatników i przedsiębiorstwa działające w pozostałych sektorach gospodarki.
Co więcej, cła mogą wywołać skutki odmienne od zamierzonych. Chińskie koncerny mogą zwiększać inwestycje w europejskich fabrykach, a europejscy producenci nadal będą korzystać z części wytwarzanych w Azji. Sama granica celna nie odpowiada już prostemu podziałowi na przemysł europejski i chiński. Współczesny samochód powstaje dzięki współpracy przedsiębiorstw z wielu krajów, a kapitał, technologia i komponenty przekraczają granice państw znacznie łatwiej niż polityczne hasła. Największe niebezpieczeństwo polega zatem na tym, że Europa może próbować rozwiązać problem niewystarczającej konkurencyjności przez ograniczenie samej konkurencji. Jest to droga, która może przynieść chwilową ulgę niektórym przedsiębiorstwom, lecz nie usunie przyczyn ich trudności.
Europejscy producenci wcale nie są skazani na porażkę
Opowieść o nieuchronnym upadku europejskiej motoryzacji jest równie nieprzekonująca jak przekonanie, że wystarczy kilka nowych przepisów, aby przywrócić jej dawną potęgę. Volkswagen, BMW, Mercedes-Benz, Renault, Stellantis i pozostali europejscy producenci nie utracili nagle wiedzy o konstruowaniu samochodów. Dysponują rozbudowanym zapleczem technicznym, silnymi markami, doświadczeniem produkcyjnym i znajomością europejskich nabywców. Przede wszystkim jednak nadal sprzedają miliony pojazdów, a niektóre ich nowe modele odnoszą znaczące sukcesy.
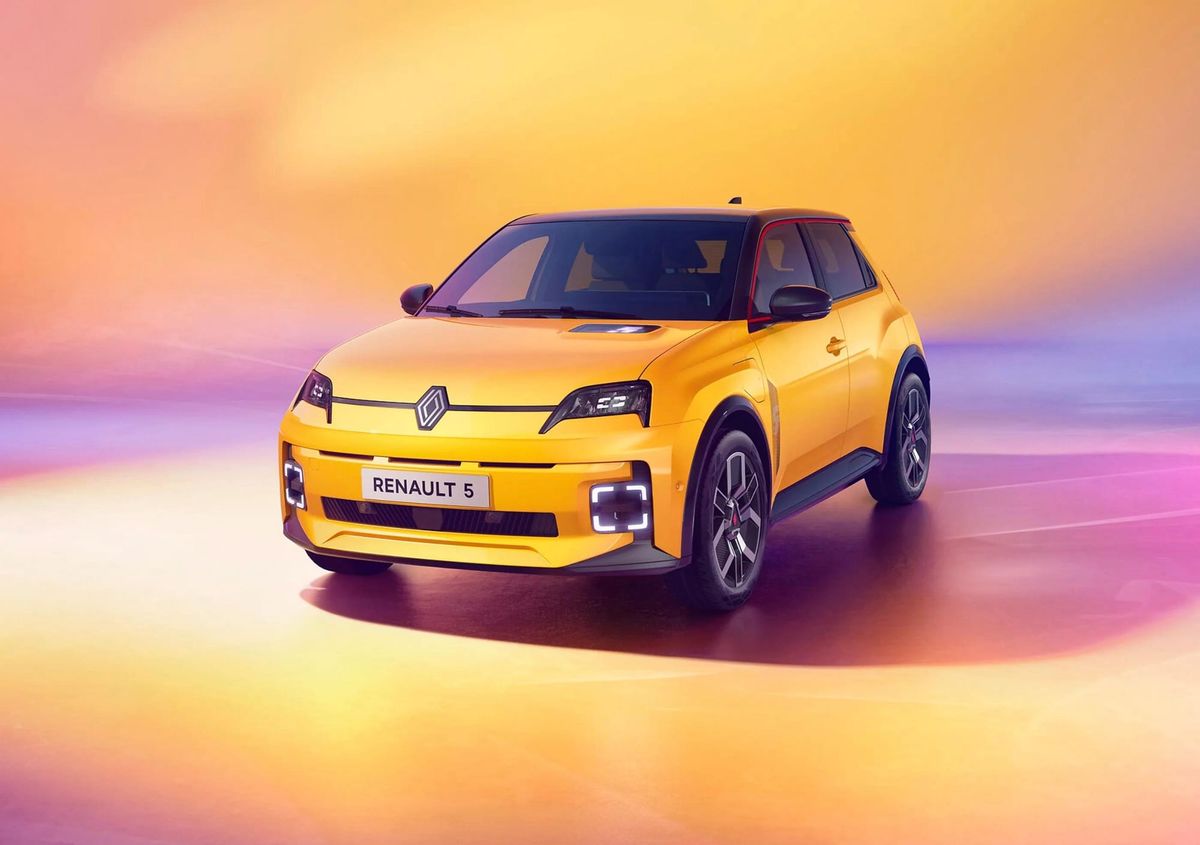
Przykładem może być Škoda Elroq, która we wrześniu 2026 roku znalazła się wśród trzech najczęściej rejestrowanych samochodów elektrycznych w Europie. Powodzenie Renault 5 również pokazuje, że europejscy producenci potrafią przygotować atrakcyjne pojazdy elektryczne, jeżeli znajdą właściwą równowagę między stylistyką, funkcjonalnością, ceną i możliwościami technicznymi. Nie ma zatem podstaw, aby przeciwstawiać europejską tradycję przemysłową chińskiej innowacyjności, jak gdyby pierwsza była już tylko wspomnieniem przeszłości, a druga stanowiła nieodwracalną przyszłość. Przemysł samochodowy nie jest dziedziczną własnością żadnego kontynentu. Jego rozwój zależy od decyzji podejmowanych przez konkretne przedsiębiorstwa, pracowników, inwestorów i konsumentów.
Europejskie koncerny mogą odzyskiwać udziały w rynku, pod warunkiem że przestaną traktować dotychczasową pozycję jako przywilej, który należy im się z racji historii. Wieloletnia tradycja, prestiż marki i rozbudowana sieć sprzedaży są cennymi atutami, ale nie stanowią gwarancji przyszłych przychodów. Nabywca nowego samochodu nie jest zobowiązany do wynagradzania producenta za sukcesy jego poprzednich pokoleń. Istnieje również możliwość, że europejski przemysł znajdzie inne przewagi niż te, które obecnie posiadają przedsiębiorstwa chińskie. Mogą one dotyczyć trwałości, jakości wykonania, bezpieczeństwa, serwisu, możliwości naprawy, oprogramowania czy nowych rozwiązań konstrukcyjnych. Nie można z góry rozstrzygnąć, które z tych cech okażą się najważniejsze, podobnie jak nie można wiedzieć, jakie technologie zdobędą uznanie konsumentów za dziesięć lub piętnaście lat.
Właśnie dlatego najważniejszym warunkiem odrodzenia europejskiej motoryzacji jest odzyskanie swobody poszukiwania właściwych rozwiązań. Przedsiębiorca powinien móc ponieść ryzyko inwestycji w samochód elektryczny, spalinowy, hybrydowy lub w technologię, której znaczenia dzisiaj jeszcze nie dostrzegamy. Jeżeli trafnie przewidzi potrzeby konsumentów, osiągnie zysk. Jeżeli popełni błąd, poniesie stratę, która zmusi go do skorygowania decyzji. Ten mechanizm, choć bywa bezlitosny dla poszczególnych przedsiębiorstw, chroni gospodarkę przed długotrwałym marnotrawieniem zasobów. Władza nie musi przewidywać, która technologia zwycięży. Nie musi nawet znać odpowiedzi na pytanie, jak będzie wyglądał samochód przyszłości. Powinna natomiast pozostawić możliwie szerokie pole dla konkurencji przedsiębiorców, którzy gotowi są zaryzykować własny kapitał, aby tę przyszłość odkryć.
Kto jest najważniejszy?
W całej dyskusji o europejskiej motoryzacji uderza jeszcze jedna rzecz. Politycy mówią o miejscach pracy, niezależności przemysłowej, transformacji energetycznej, bezpieczeństwie dostaw i strategicznej konkurencji z Chinami. Przedstawiciele koncernów mówią o kosztach dostosowania do przepisów, konieczności uzyskania pomocy publicznej i ochronie europejskiego rynku. Wszystkie te zagadnienia mogą mieć znaczenie, ale nie powinny przesłaniać sensu działalności przemysłowej.
Samochód powstaje po to, aby ktoś mógł z niego korzystać. Jego wartość nie wynika z liczby inżynierów zatrudnionych przy projektowaniu, wielkości fabryki, wysokości wydatków inwestycyjnych ani stopnia zgodności z polityczną wizją przyszłości. Wynika z tego, czy konkretny człowiek uzna go za wart swojej ceny. W gospodarce opartej na dobrowolnej wymianie konsument nie jest petentem przemysłu. Jest osobą, której decyzje nadają sens całemu przedsięwzięciu. To jego potrzeby decydują, czy warto rozwijać określoną technologię, zwiększać produkcję albo inwestować w nową fabrykę. Producent może się z nim nie zgadzać, może próbować zmieniać jego upodobania za pomocą reklamy i przekonywać do rozwiązań, których wcześniej nie znał. Nie może jednak trwale zastąpić jego oceny własnym przekonaniem o doskonałości oferowanego produktu.
Europejski przemysł samochodowy osiągnął swój historyczny sukces właśnie dzięki umiejętności przekonywania konsumentów. Produkował samochody praktyczne, trwałe, bezpieczne, komfortowe, szybkie i prestiżowe. Potrafił oferować niedrogie pojazdy milionom rodzin, a jednocześnie tworzyć najbardziej pożądane marki luksusowe na świecie. Nie istniał jeden europejski samochód przeznaczony dla wszystkich. Istniały tysiące rozwiązań odpowiadających odmiennym potrzebom. Trudności ostatnich lat nie muszą więc oznaczać kresu tej tradycji. Mogą natomiast świadczyć o tym, że część europejskich producentów zaczęła przywiązywać nadmierną wagę do relacji z instytucjami politycznymi, których decyzje coraz silniej wpływały na warunki prowadzenia działalności. Jeżeli sukces inwestycji zależy nie tylko od tego, czy samochód znajdzie nabywców, lecz także od przyszłych norm, zakazów, dotacji i ulg, przedsiębiorstwo zaczyna uwzględniać w swoich decyzjach oczekiwania regulatora nawet kosztem potrzeb klientów.
Nie musi to wynikać ze złej woli zarządów. Jest raczej przewidywalną konsekwencją systemu, który nagradza określone zachowania i karze za inne, niezależnie od rzeczywistej wartości, jaką przedsiębiorstwo dostarcza nabywcom. Chińska konkurencja może okazać się dla Europy bolesna, lecz zarazem niezwykle pożyteczna. Przypomina bowiem o prawdzie, której nie da się usunąć żadnym rozporządzeniem, producent istnieje dzięki klientowi, a nie odwrotnie. Nie wystarczy ogłosić, że określony samochód jest właściwy, nowoczesny albo zgodny z interesem społecznym. Trzeba jeszcze przekonać nabywcę, aby dobrowolnie wydał na niego własne pieniądze. Europejscy producenci nie są skazani na przegraną z Chinami. Mogą projektować znakomite samochody, wprowadzać nowe technologie, obniżać koszty i odzyskiwać klientów. Nie muszą nawet rezygnować z ambitnych planów elektryfikacji, jeżeli potrafią wykazać, że odpowiadają one rzeczywistemu popytowi. Powinni jedynie przywrócić właściwą kolejność, najpierw potrzeby nabywcy, następnie technologia, organizacja produkcji i inwestycje potrzebne do ich zaspokojenia.
Ostatecznie bowiem spór o przyszłość europejskiej motoryzacji nie rozstrzygnie się w gabinetach Komisji Europejskiej ani na posiedzeniach zarządów wielkich koncernów. Rozstrzygnie się w chwili, gdy człowiek zamierzający kupić samochód porówna dostępne modele, ich ceny i właściwości, a następnie zdecyduje, któremu producentowi powierzy swoje pieniądze. Jeżeli wybierze samochód chiński, nie będzie to zdrada europejskiego przemysłu. Będzie to informacja, że w jego ocenie ktoś inny przygotował korzystniejszą ofertę. I właśnie od przyjęcia tej informacji, zamiast szukania sposobów na ograniczenie wyboru konsumenta, powinno rozpocząć się odrodzenie europejskiej motoryzacji. Bo samochody nie są produkowane dla producentów. Nie są też produkowane dla urzędników. Są produkowane dla kierowców.
Źródła
https://www.iea.org/reports/global-ev-outlook-2026
https://www.iea.org/reports/what-next-for-the-global-car-industry
https://ec.europa.eu/commission/presscorner/detail/en/ip_24_5589
Komentarze ()