

ASML przyjmuje zamówienia z kilkuletnim wyprzedzeniem. Czy dobra koniunktura utrzyma się do końca dekady?
Holenderski ASML, jeden z najważniejszych dostawców urządzeń do produkcji półprzewodników, prowadzi już rozmowy z klientami o dostawach planowanych na lata 2029 i 2030.
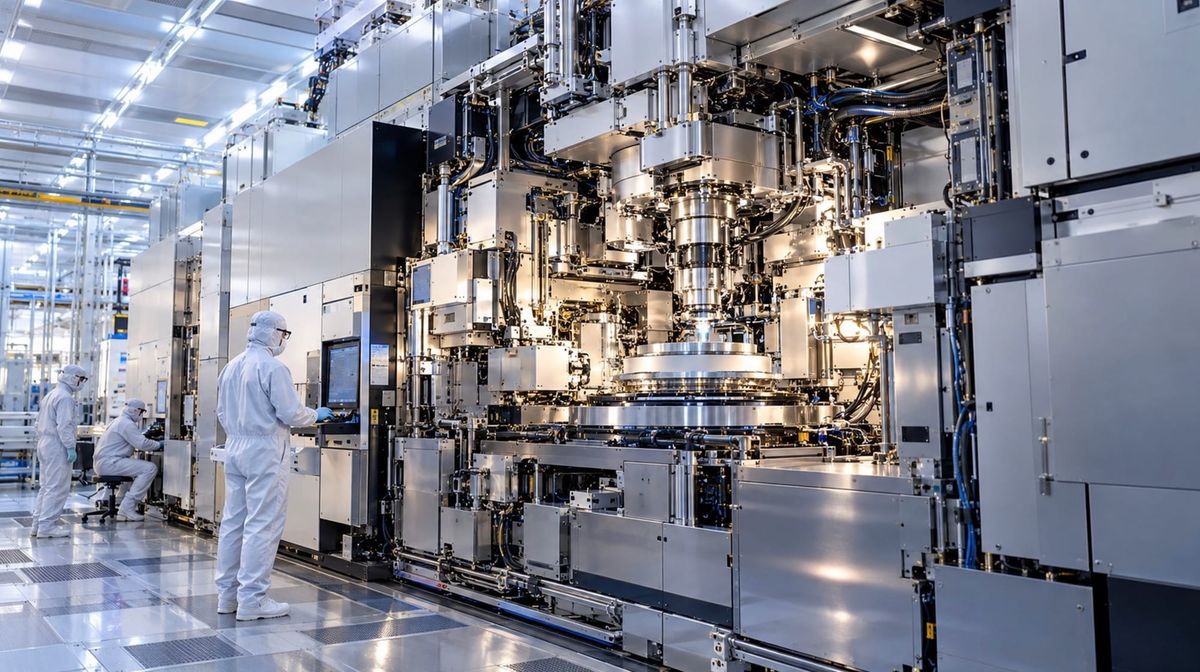
Holenderski ASML, jeden z najważniejszych dostawców urządzeń do produkcji półprzewodników, prowadzi już rozmowy z klientami o dostawach planowanych na lata 2029 i 2030. Spółka przewiduje, że jej obecne możliwości produkcyjne mogą okazać się niewystarczające znacznie wcześniej, już w latach 2027–2028. Tak odległe plany zakupowe świadczą o rosnącym zapotrzebowaniu na zaawansowane układy scalone, ale jednocześnie rodzą pytanie, czy obecna koniunktura uzasadnia kosztowną rozbudowę fabryk.
14 października 2026 roku ASML przedstawił wyniki za trzeci kwartał. Przychody wyniosły 11,662 mld euro, wobec 9,326 mld euro kwartał wcześniej. Zysk netto osiągnął 4,960 mld euro, a marża brutto wzrosła z 54 do 57,5 proc. W ciągu kwartału spółka sprzedała 113 nowych urządzeń litograficznych, o 27 więcej niż w poprzednim okresie. Na cały 2026 rok prognozuje przychody w wysokości 44–45 mld euro.
Wyniki potwierdzają silną pozycję przedsiębiorstwa. Nie przesądzają jednak, że równie korzystne warunki utrzymają się przez następne lata. Zainteresowanie zakupem urządzeń w 2030 roku nie jest jeszcze wiążącym zamówieniem, a zamierzenia producentów półprzewodników mogą zmieniać się wraz z sytuacją gospodarczą.
Technologia trudna do zastąpienia
Podstawą działalności ASML są urządzenia litograficzne, wykorzystywane do nanoszenia niezwykle drobnych wzorów na płytki krzemowe, z których powstają układy scalone. Najbardziej zaawansowane maszyny stosują promieniowanie skrajnego ultrafioletu, określane skrótem EUV. Ich wytwarzanie wymaga wyjątkowo precyzyjnej optyki, zaawansowanych układów mechanicznych i współpracy licznych wyspecjalizowanych dostawców. Nie można więc szybko zwiększyć produkcji ani łatwo zastąpić takich urządzeń ofertą konkurencyjnego przedsiębiorstwa.
Zapotrzebowanie na maszyny ASML rośnie wraz z inwestycjami w nowe fabryki półprzewodników. Istotną rolę odgrywa rozwój sztucznej inteligencji, ale nie jest on jedynym źródłem popytu. Coraz bardziej złożone układy wymagają również wydajniejszych pamięci oraz rozbudowanej infrastruktury elektronicznej, co skłania producentów do modernizacji wielu etapów produkcji.
ASML korzysta z tej sytuacji, ponieważ rozwój branży wymaga zarówno zakupu nowych urządzeń, jak i zwiększania wydajności maszyn już pracujących w fabrykach.
Czy ASML powinien inwestować w zwiększanie produkcji?
Zarząd spółki ocenia, że planowane możliwości produkcyjne mogą nie wystarczyć do realizacji przewidywanych zamówień na lata 2027 i 2028. ASML zapowiadał wcześniej zwiększenie zdolności wytwórczych w wybranych grupach urządzeń o 30 proc. w 2027 roku. Obecnie rozważa dalszą rozbudowę w roku następnym.
Decyzja nie jest jednak prosta. Produkcja urządzeń litograficznych wymaga znacznych nakładów, wieloletniego przygotowania i współpracy z dostawcami, którzy również muszą zwiększyć swoje możliwości. Poszczególne rodzaje maszyn różnią się przy tym stopniem skomplikowania i czasem wykonania.
Niedobór urządzeń sprzyja obecnie utrzymywaniu wysokich cen i marż. Nadmierna rozbudowa produkcji mogłaby natomiast doprowadzić do powstania kosztownych, niewykorzystanych zdolności wytwórczych, gdyby inwestycje w nowe fabryki półprzewodników zostały ograniczone.
Istotnym czynnikiem pozostaje również koszt kapitału. Budowa zakładów produkujących najnowocześniejsze układy scalone wymaga wielomiliardowych nakładów, które muszą zostać odzyskane przez wiele lat eksploatacji. Wzrost kosztów finansowania lub pogorszenie perspektyw sprzedaży może skłonić klientów ASML do odłożenia części inwestycji.
Usługi zapewniają dodatkowe przychody
Ważnym źródłem dochodów ASML pozostaje obsługa już dostarczonych urządzeń. Przychody ze sprzedaży usług i modernizacji maszyn wzrosły w trzecim kwartale do 3,289 mld euro, wobec 2,762 mld euro kwartał wcześniej.
Dla producentów półprzewodników zwiększanie wydajności posiadanych urządzeń bywa korzystniejszym rozwiązaniem niż budowa kolejnej linii produkcyjnej. Modernizacja umożliwia przetwarzanie większej liczby płytek krzemowych bez ponoszenia pełnych kosztów nowej inwestycji. Dla ASML oznacza to możliwość osiągania przychodów również po sprzedaży maszyny. Rozbudowana baza zainstalowanych urządzeń sprzyja stabilności działalności, choć nie zapewnia całkowitej odporności na pogorszenie koniunktury.
Wyjątkowa pozycja nie eliminuje ryzyka
ASML należy do przedsiębiorstw o ogromnym znaczeniu dla współczesnego przemysłu. Bez dostarczanych przez spółkę maszyn produkcja najbardziej zaawansowanych półprzewodników byłaby poważnie utrudniona.
Dla inwestora nie jest to jednak wystarczający powód do przyjęcia, że obecne tempo wzrostu zysków utrzyma się przez całą dekadę. Należy obserwować przede wszystkim wartość rzeczywistych zamówień, terminy dostaw, nakłady na zwiększanie produkcji oraz sytuację finansową najważniejszych klientów.
Największym wyzwaniem ASML będzie pogodzenie rozbudowy zakładów z niepewnością przyszłego popytu. Spółka korzysta dziś zarówno z przewagi technologicznej, jak i niedoboru urządzeń na rynku. Dopiero kolejne lata pokażą, w jakim stopniu obecna rentowność jest wynikiem trwałej pozycji przedsiębiorstwa, a w jakim sprzyjającej mu koniunktury.
Źródła:
ASML — wyniki za trzeci kwartał 2026 roku: https://www.investor.asml.com/news-releases/news-release-details/asml-reports-eu11.7-billion-total-net-sales-and-eu5.0-billion-net-income-q3-2026
ASML — polityka finansowania i wypłat dla akcjonariuszy: https://investor.asml.com/investor-resources/capital-return-and-financing
Komentarze ()